호치민에서 사업을 시작하고 몇 년이 지나도 가장 자주 헷갈려 하는 게 딱 두 가지다. 직원 채용과 돈 움직이는 법. 채용은 별도로 다룬 적 있고, 오늘은 돈 얘기다.
2005년 이주 이후로 내가 직접 겪었고, 주변 사장님들한테서 자주 들은 질문이기도 하다. “한국에서 돈 보내는데 얼마까지 돼요?”, “환전은 어디서 하는 게 싸요?”, “법인으로 한국에 다시 빼낼 수 있어요?” — 이 세 가지가 핵심이다. 그리고 이 세 가지 중 하나라도 잘못 처리하면 세무 리스크로 직결된다.
이 글은 베트남에서 실제로 사업 운영 중인 한국인 사장님을 위해 썼다. 법인 기준이다. 개인 관광객 환전 팁은 다른 글에서 다루겠다.
베트남 송금 환전 세무 — 한국 → 베트남 법인 송금: 구조부터 잡아야 한다
한국 본사에서 베트남 법인 계좌로 돈을 보낼 때, 가장 먼저 결정해야 하는 건 이 돈이 무엇인가다. 자본금 추가 납입인지, 대여금(Vay vốn)인지, 용역 대금인지에 따라 서류 구조가 완전히 달라진다.
자본금 증자 (Tăng vốn điều lệ)로 처리할 경우엔 투자등록증(IRC / Giấy chứng nhận đăng ký đầu tư) 변경 절차를 먼저 밟아야 한다. 이걸 건너뛰고 그냥 송금하면, 베트남 중앙은행(Ngân hàng Nhà nước) 기준상 미등록 외화 유입으로 분류될 수 있다. 은행 창구에서 일단 입금은 되지만, 나중에 세무조사나 법인 감사에서 걸린다.
대여금으로 처리할 경우엔 대여 계약서(Hợp đồng vay)가 필수고, 이자 지급 조건이 있다면 원천징수(Thuế khấu trừ tại nguồn)도 발생한다. 이자율은 베트남 세무당국이 인정하는 시장 금리 범위 안에서 잡아야 한다 — 너무 낮거나 너무 높으면 이전가격(Transfer Pricing) 이슈로 번질 수 있다.
실무 포인트 — 한국 본사에서 “일단 보내고 나중에 용도 정리하자”는 방식이 가장 위험하다. 베트남 세무국(Cục Thuế)은 외화 유입 시점의 서류를 기준으로 판단한다. 나중에 소명 자료를 만들어봐야 인정받기 어렵다.
송금 한도는 법인의 경우 금액 상한은 없다. 단, 외국인투자기업(FIE / Doanh nghiệp có vốn đầu tư nước ngoài)은 자본 계정과 경상 계정을 분리 관리해야 하고, 각 거래마다 목적이 명시된 서류를 수취 은행에 제출하는 게 원칙이다.
현지 환전: 은행 vs 금은방, 뭐가 유리한가
솔직하게 말하면 — 현지에서 현금 USD를 VND로 바꿀 때, 합법적인 루트 중 가장 환율이 좋은 건 시내 금은방(Tiệm vàng)이다. 특히 1군(Quận 1) 쪽 몇몇 금은방은 은행보다 100 VND/USD 이상 유리한 경우가 있다.
다만 사업자라면 이 방식에 한계가 있다. 금은방 환전은 영수증이 없다. 법인 장부에 넣기 어렵다. 개인 용도의 소액이라면 모를까, 사업 자금으로 수천만 VND씩 만들어야 하는 상황이라면 은행 환전이 맞다.
은행 중에서는 [사실 확인 필요: 은행별 2026년 현재 USD/VND 환율 스프레드 비교] — 직접 비교 데이터를 내가 제시하긴 어렵고, Vietcombank·Techcombank·BIDV 세 곳을 같은 날 오전에 비교해서 가장 나은 곳을 쓰는 게 현실적이다. 환율은 하루에도 몇 번 바뀐다.
환전 타이밍에 대해서는 내 경험상 USD/VND는 장기적으로 VND 약세 기조다. 한국에서 받을 USD를 최대한 늦게 환전하는 게 유리했던 시기가 많았다. 단, 이건 투기가 아니라 유동성 관리 범위 안에서 얘기다.
베트남 법인에서 한국으로 돈 빼기 — 외화 반출 구조
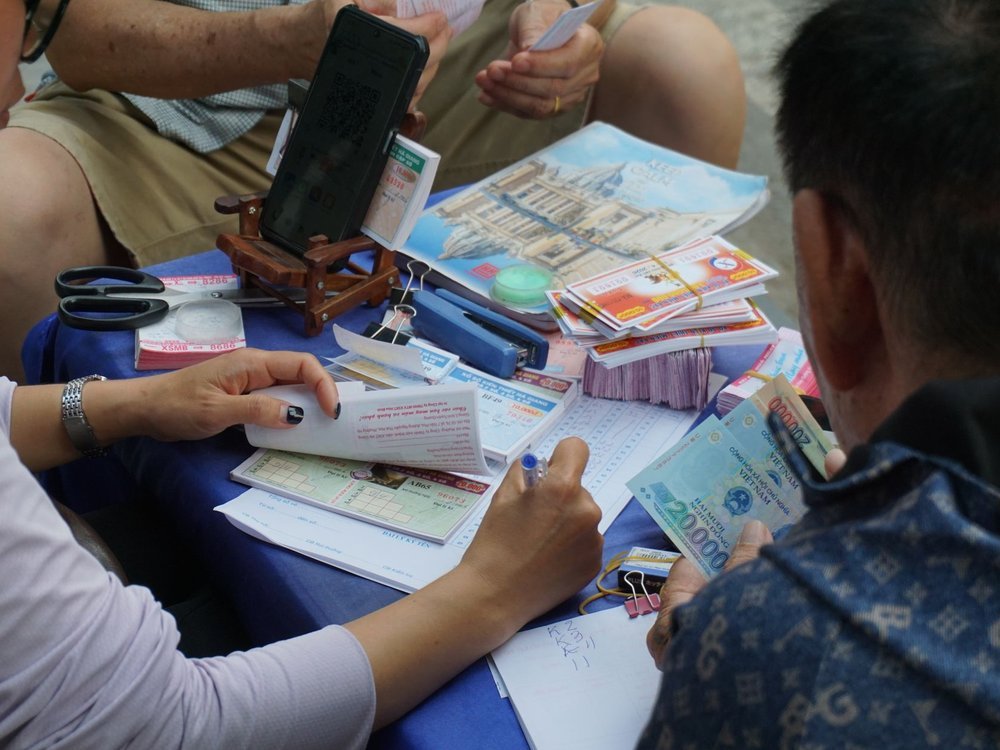
이게 가장 많이 묻는 부분이고, 가장 조심해야 하는 부분이기도 하다.
베트남 법인에서 한국으로 외화를 보낼 수 있는 합법적인 루트는 크게 세 가지다.
| 구분 | 조건 | 주요 서류 |
|---|---|---|
| 배당금 송금 | 법인세 납부 완료, 회계감사 완료 | 감사보고서, 세금 완납 증명, 배당 결의서 |
| 용역 대금 | 한국 본사와의 서비스 계약 존재 | 계약서, 인보이스, 서비스 이행 증빙 |
| 대여금 상환 | 기존 대여 계약 기준 | 원래 대여 계약서, 상환 일정 |
배당금 송금은 가장 깔끔하지만, 전제 조건이 까다롭다. 회계감사를 받지 않은 법인은 배당 자체가 불가능하다. 감사를 받지 않고 수년이 지난 법인들이 뒤늦게 정리하려 할 때 문제가 생긴다.
현지에서 사업 운영하면서 본 케이스 중 가장 많은 유형은 — 용역 계약을 사후에 만들어서 소급 적용하려는 시도다. 세무국이 이걸 이전가격 조작으로 보면 법인세 추징 + 가산세(Phạt chậm nộp thuế)가 동시에 날아온다. 계약은 거래 전에 만들어야 한다.
베트남 국가은행(Ngân hàng Nhà nước Việt Nam / SBV) 규정상, 외화 반출 시 수취 은행은 목적과 서류를 확인할 의무가 있다. 실제로 창구에서 서류 불완전 시 반려되는 경우가 있다. 사전에 거래 은행 담당자와 미리 체크하는 게 훨씬 낫다.
베트남 국가은행 공식 규정 관련 내용은 베트남 국가은행(SBV) 공식 사이트에서 최신 Circular 원문을 확인할 수 있다.
세무 리스크 — 한국 기업이 자주 걸리는 패턴
현지에서 가장 자주 보는 세무 리스크 세 가지만 짚겠다.
1. 이전가격(Chuyển giá) 이슈
한국 본사와 베트남 법인 간 거래 단가가 시장 가격과 다를 경우. 특히 용역 수수료, 로열티, 내부 구매 가격 등에서 발생한다. 베트남 세무당국은 이전가격 세무조사를 강화하는 추세다. [사실 확인 필요: 2025~2026년 베트남 이전가격 세무조사 건수 공식 통계]
2. 비용 처리 불인정
현금으로 결제한 비용, 세금계산서(Hóa đơn GTGT) 없이 처리한 비용은 법인세 손금 산입이 안 된다. 현지에서 소규모 용역을 현금으로 주고 처리하다가 세무 감사에서 수천만 VND 추징당한 케이스를 직접 알고 있다.
3. 개인 계좌 경유 송금
법인 자금을 대표자 개인 계좌로 먼저 받고 다시 법인에 넣는 구조. 베트남 세무당국은 이걸 사실상 급여나 개인 소득으로 볼 수 있다. 개인소득세(Thuế Thu nhập cá nhân / PIT) 추징 대상이 된다.
WPdesign을 운영하면서 클라이언트사 몇 곳이 이런 구조로 운영하다 정리하는 걸 옆에서 봤다. 대부분 “몰랐다”가 아니라 “귀찮아서”였다. 귀찮음의 비용이 생각보다 훨씬 크다.
베트남 세무 관련 법령은 법인세법 Luật Thuế thu nhập doanh nghiệp (2008, 개정 2013·2020) 및 시행령 Nghị định 218/2013/NĐ-CP을 기준으로 하며, 이전가격 규정은 Nghị định 132/2020/NĐ-CP (2021년 1월 시행)이 현재 적용 중이다. 세부 규정은 베트남 재정부(Bộ Tài chính) 공식 사이트에서 확인할 수 있다.
사장님 실무 체크리스트
베트남 법인 자금 운용 전 확인할 사항들이다.
- ☐ 한국 → 베트남 송금 전 거래 성격(자본금/대여금/용역대금) 확정하고 서류 준비
- ☐ 자본금 증자 시 투자등록증(IRC) 변경 선행 완료 여부 확인
- ☐ 법인 간 거래(한국 본사 ↔ 베트남 법인)에 사전 계약서 존재 여부 확인
- ☐ 법인 외화 반출 전 회계감사 완료 여부 및 세금 완납 증명 준비
- ☐ 모든 비용 결제에 세금계산서(Hóa đơn GTGT) 수취 여부 확인
- ☐ 대표자 개인 계좌와 법인 계좌 완전 분리 운영 여부 확인
- ☐ 이전가격 해당 거래 존재 시 Nghị định 132/2020 기준 문서화 여부 확인
자주 묻는 질문
Q1. 개인 명의로 한국에서 베트남 법인 계좌로 송금해도 되나요?
법적으로는 가능하지만, 베트남 세무당국 관점에서 출처가 불분명한 자금 유입으로 분류될 수 있습니다. 송금 주체와 법인 간의 관계를 명확히 서류로 뒷받침해야 합니다. 가능하면 한국 법인 계좌에서 베트남 법인 계좌로 직접 이체하는 구조가 낫습니다.
Q2. 베트남 법인에서 배당금을 받으려면 회계감사가 반드시 필요한가요?
네, 필수입니다. 베트남 기업법(Luật Doanh nghiệp 2020)상 외국인투자기업은 연간 재무제표 감사가 의무이고, 감사를 거치지 않은 이익은 배당 처리가 불가합니다. 감사를 수년간 건너뛴 경우 소급 정리 비용이 상당히 발생합니다.
Q3. 환전은 은행에서만 해야 하나요? 금은방은 불법인가요?
금은방 환전 자체가 불법은 아니지만, 허가받지 않은 환전소 이용은 베트남 외환관리법 위반이 될 수 있습니다. 개인 소액 환전과 법인 사업 자금은 구분해서 생각해야 합니다. 법인 장부에 올릴 돈은 반드시 은행 경유가 원칙입니다.
Q4. 이전가격 이슈는 어느 규모부터 실제로 문제가 되나요?
Nghị định 132/2020/NĐ-CP 기준으로 연간 특수관계자 거래 총액이 일정 기준을 초과하면 이전가격 문서화 의무가 발생합니다. [사실 확인 필요: 2026년 현재 적용 기준 금액 — 재정부 최신 가이드라인 확인 필요]. 규모와 무관하게 거래 계약서·인보이스·서비스 이행 증빙은 항상 갖춰두는 게 맞습니다.
Q5. 한국 본사에 용역 수수료를 주는 구조로 법인 이익을 조정할 수 있나요?
구조 자체는 합법이지만, 수수료율이 시장 가격과 동떨어져 있으면 이전가격 조작으로 판단됩니다. 비교 가능한 독립 거래 사례(CUP 방법 등)를 문서화해 두지 않으면 세무 감사에서 소명이 어렵습니다. 사전에 세무사와 구조를 잡는 게 나중에 훨씬 덜 복잡합니다.
오현 | 호치민 21년차 | WPdesign 대표
2005년 호치민 이주 후 웹 제작 에이전시(wpdesign.vn)를 17년째 운영 중입니다. 베트남 진출 사업자 대상 디지털 실무 정보를 직접 씁니다.
문의: kakao ID [사실 확인 필요] | wpdesign.vn
